800.000 Euro: Die Zahl, die über Ihre Frist entscheidet
Ab 2027 entscheidet eine einzige Zahl, ob Ihr Verband noch PDF-Rechnungen schicken darf. Ihre Gesamteinnahmen sind es nicht.
In Kürze
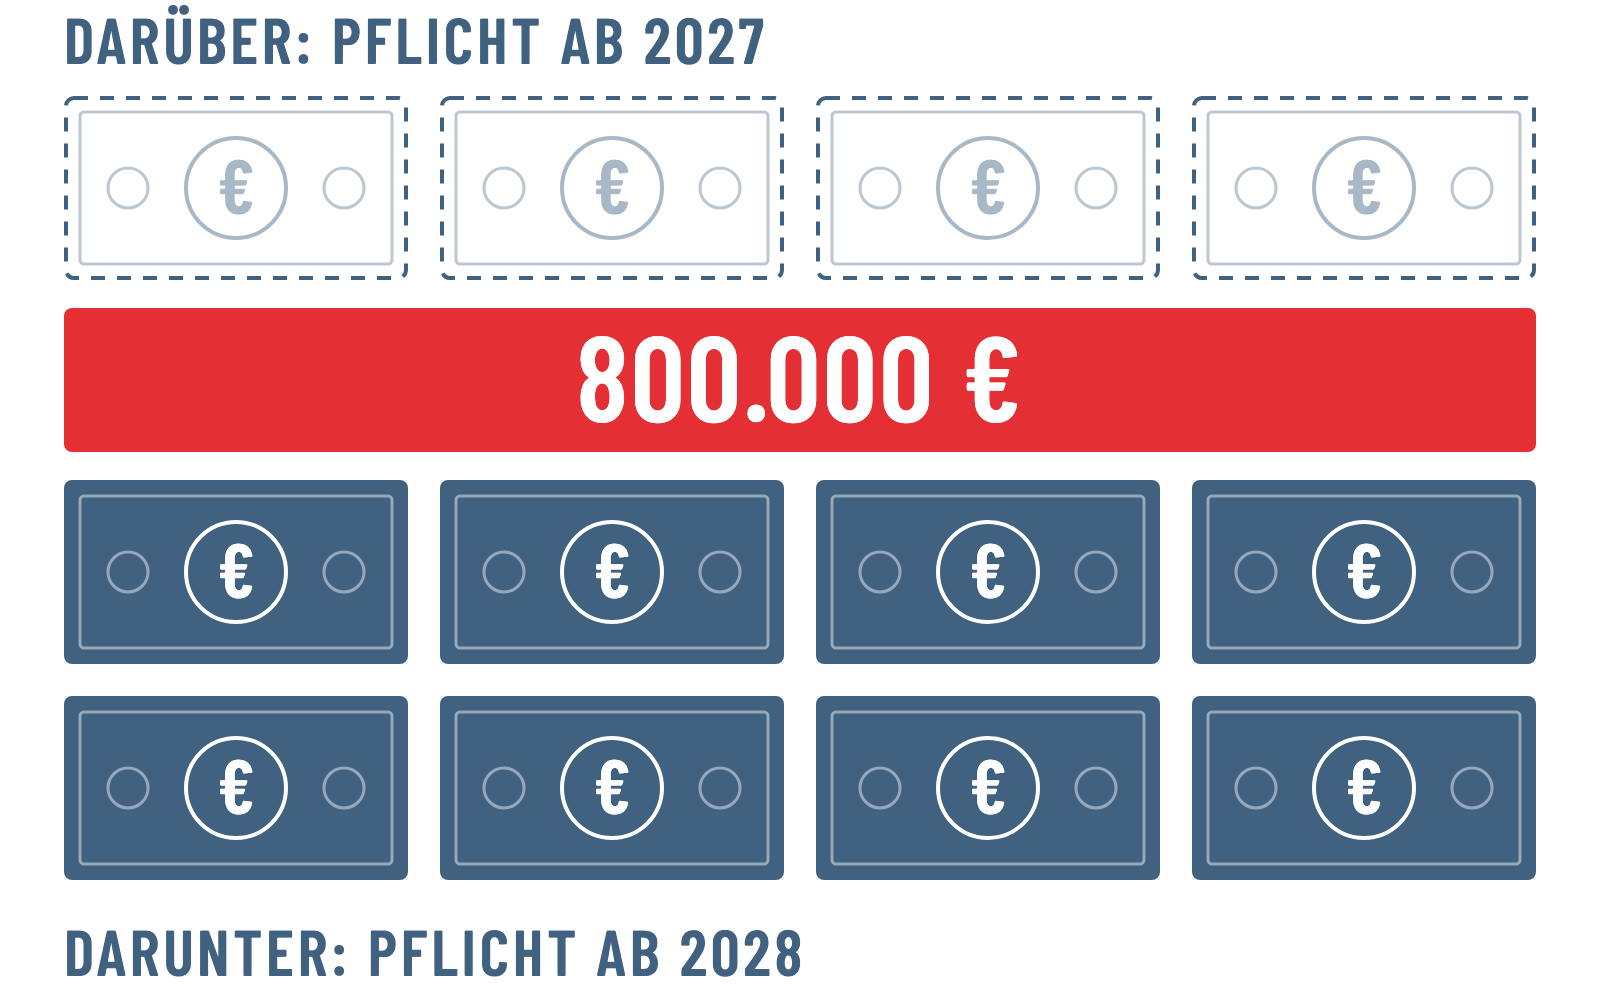
Ab 1. Januar 2027 müssen Verbände E-Rechnungen an andere Unternehmen schicken, wenn ihr Gesamtumsatz 2026 über 800.000 Euro liegt. Alle anderen haben bis Ende 2027 Zeit.
Die Zahl ist aber nicht Ihre Jahresrechnung. Spenden zählen nicht, echte Mitgliedsbeiträge bisher auch nicht, viele steuerfreie Umsätze ebenfalls nicht. Wer einfach alle Einnahmen addiert, landet schnell beim falschen Termin.
Die ganze Geschichte
Eine Grenze, zwei Termine
Empfangen müssen Sie E-Rechnungen im unternehmerischen Bereich schon seit Januar 2025. Beim Versand läuft noch eine Übergangsfrist, und die endet gestaffelt (§ 27 Absatz 38 UStG). Lag der Gesamtumsatz im Vorjahr über 800.000 Euro, sind Papier und PDF für Umsätze ab 2027 vorbei. Lag er darunter, geht beides noch bis Ende 2027, PDF weiterhin nur mit Zustimmung des Empfängers. Ab 2028 ist Schluss für alle. Den Sonderweg EDI lassen wir hier weg.
Für 2027 zählt 2026. Also das Jahr, das gerade zu Ende geht.
Was zählt
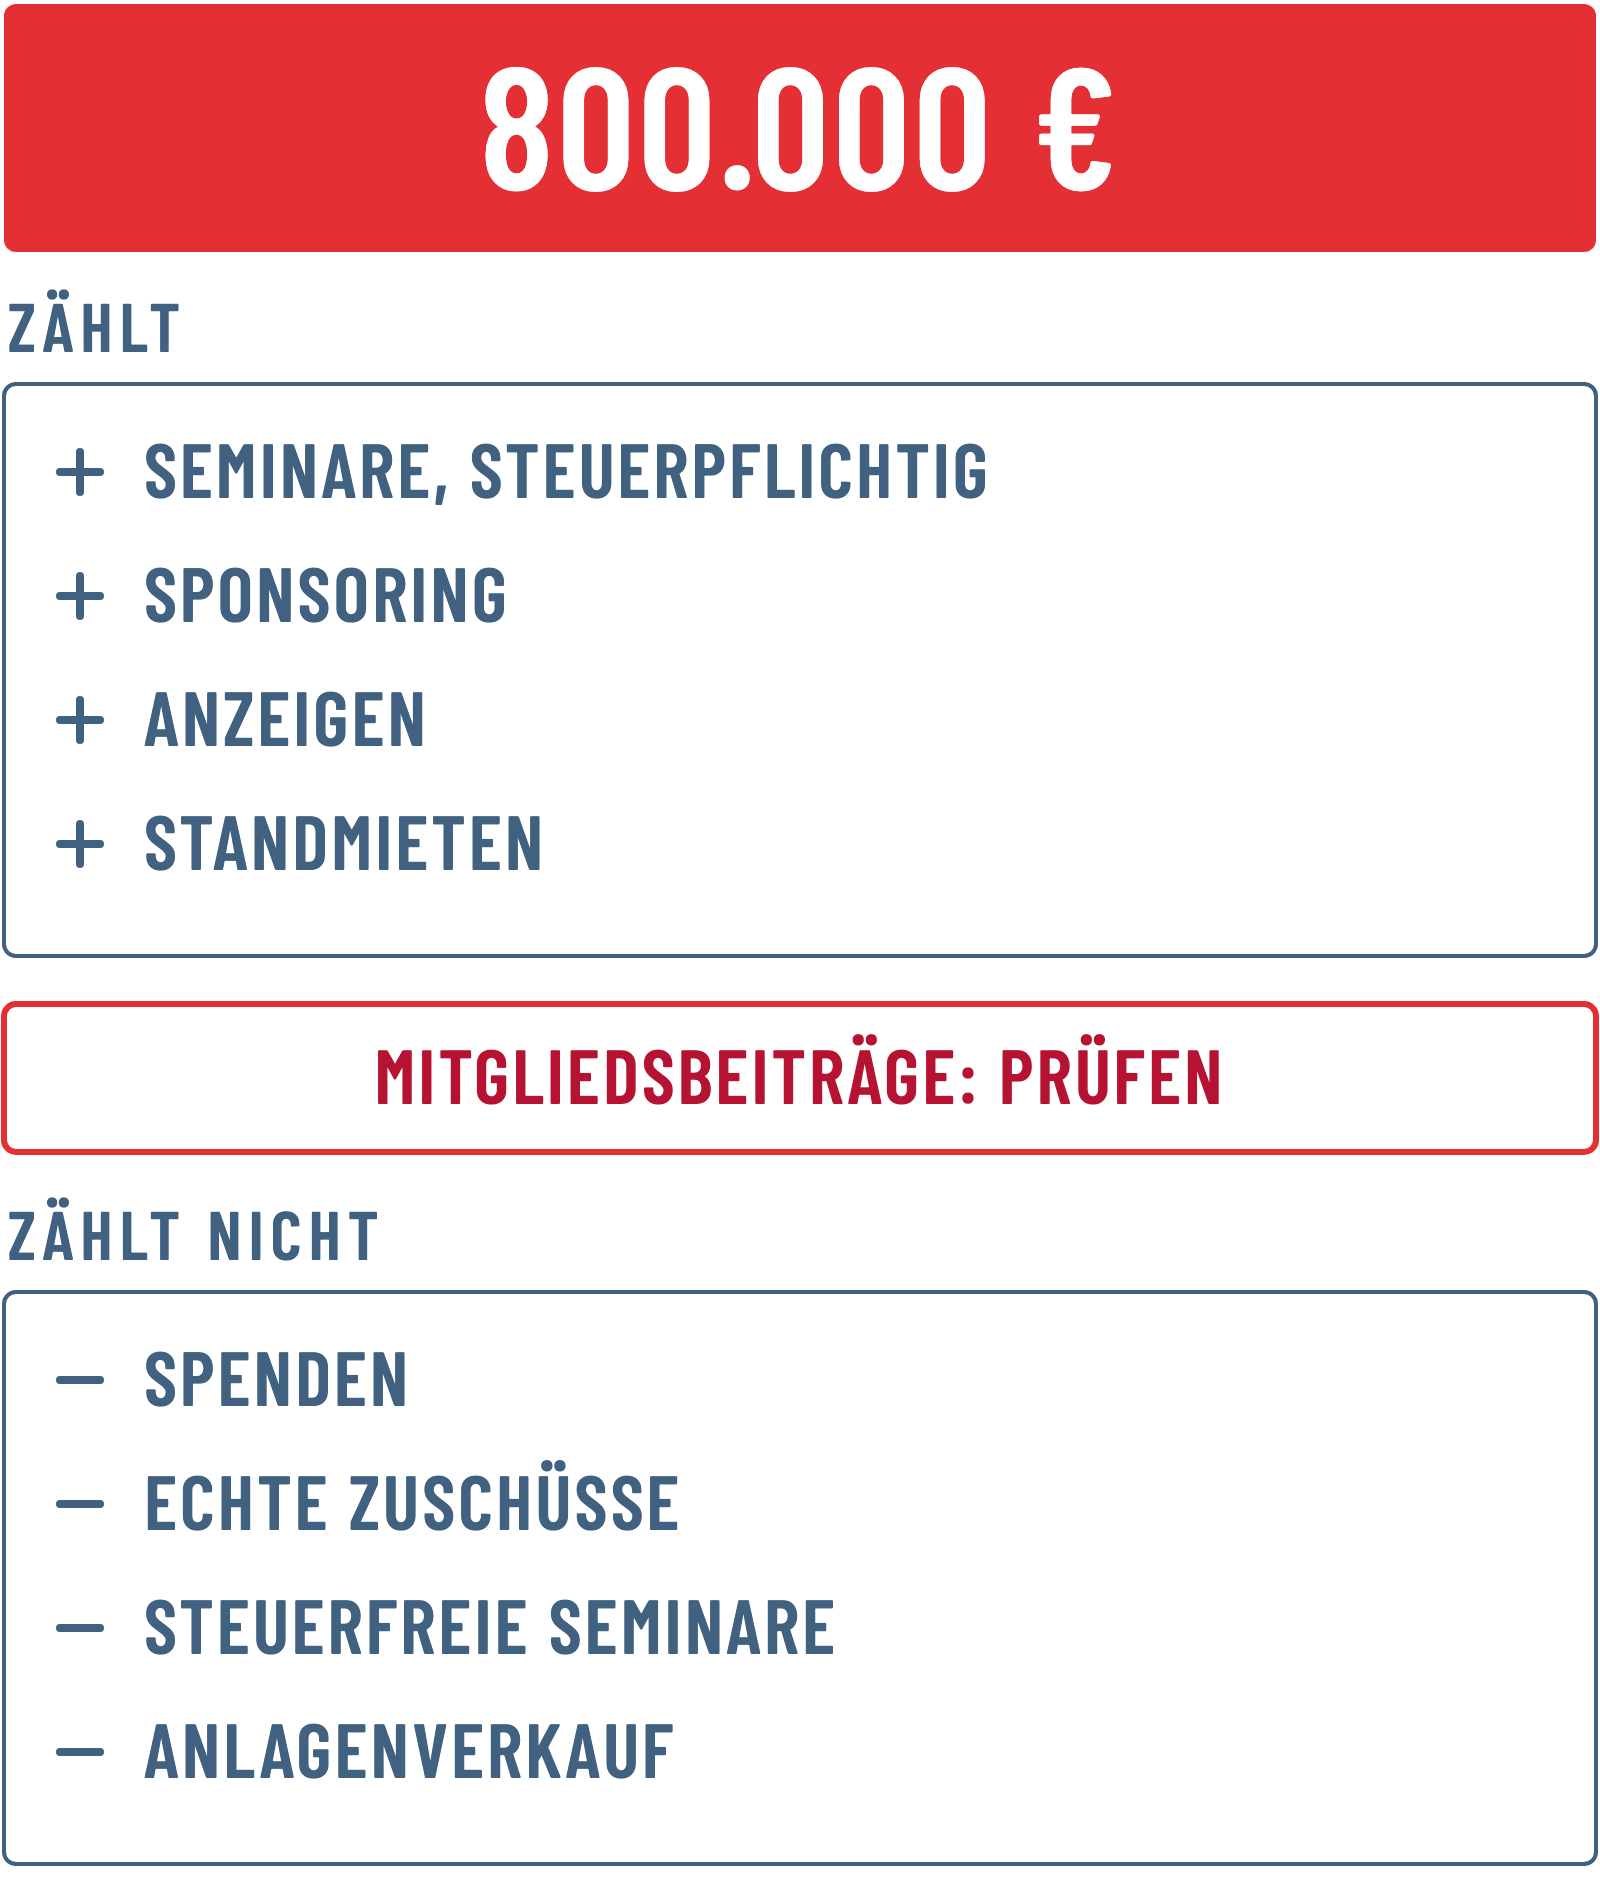
Das Gesetz sagt Gesamtumsatz und meint § 19 Absatz 2 UStG: steuerbare Umsätze, gerechnet nach vereinnahmten Entgelten, abzüglich einer ganzen Reihe steuerfreier. Übersetzt: Geld für eine Leistung.
- Seminare und Tagungen, soweit steuerpflichtig
- Sponsoring mit Gegenleistung
- Anzeigen und Standmieten
- Beiträge, die eine konkrete Einzelleistung bezahlen
Was nicht zählt
- Spenden und echte Zuschüsse. Kein Leistungsaustausch, kein Umsatz.
- Steuerfreie Umsätze nach § 4 Nummer 11 bis 29 UStG. Darunter können auch Ihre Seminare fallen.
- Verkauf von Anlagevermögen. Der alte Dienstwagen macht Sie nicht zum Pflichtfall.
Der Wackelkandidat: Mitgliedsbeiträge
Bisher war es einfach. Echte Beiträge, die den Gesamtbelangen aller Mitglieder dienen, gelten als nicht steuerbar. Am 13. November 2025 hat der Bundesfinanzhof diese Praxis für Sportvereine grundlegend infrage gestellt (V R 4/23). Grant Thornton hält das Urteil für übertragbar auf zahlreiche andere Vereine.
Was das für Ihren Verband heißt, klärt kein Blogbeitrag. Das klärt Ihre Steuerberatung. Warum sich das Gespräch lohnt, zeigt eine kleine Rechnung.
Rechnen wir mal
Ausgedachter Verband, 1,5 Millionen Euro Einnahmen: 900.000 aus Mitgliedsbeiträgen, 350.000 aus steuerpflichtigen Seminaren, 200.000 aus Sponsoring und Anzeigen, 50.000 aus Spenden.
Beiträge echt: 550.000 Euro Gesamtumsatz. Zeit bis Ende 2027.
Beiträge steuerbar: 1,45 Millionen Euro. Pflicht ab 1. Januar 2027.
Selber Verband, selbes Konto, ein Jahr Unterschied.
Und wenn Sie drunter liegen?
Dann gewinnen Sie ein Jahr. Mehr nicht. Die Grenze entscheidet nur, wann. Was ab 2028 an inländische Unternehmen rausgeht, muss E-Rechnung sein.
Nicht jede Rechnung ist davon betroffen. Privatmitglieder, Empfänger ohne Unternehmereigenschaft und Kleinbeträge bis 250 Euro brutto bleiben außen vor, viele steuerfreie Umsätze auch. Steht alles in den Fragen und Antworten des BMF.
Was Sie tun können
Vier Fragen, am besten noch dieses Jahr:
- Wo steht Ihr Gesamtumsatz 2026, sauber nach § 19 gerechnet?
- Welche Beiträge sind echt, welche bezahlen eine Leistung, und was sagt Ihre Steuerberatung zum BFH-Urteil?
- Wie viele Ihrer Rechnungen gehen überhaupt an Unternehmen?
- Aus welchem System kommen diese Rechnungen, und kann es ZUGFeRD oder XRechnung?
Die ersten beiden gehören zu Ihrer Steuerberatung. Wir sind keine. Wir kümmern uns um die letzten beiden und bauen die E-Rechnung dort ein, wo Ihre Daten ohnehin liegen: E-Rechnung für Verbände. Reden wir drüber: schreiben Sie mir.
§ 27 Absatz 38 UStG: Übergang bis Ende 2026, bei höchstens 800.000 Euro Vorjahresumsatz bis Ende 2027.
§ 19 Absatz 2 UStG: steuerbare Umsätze nach vereinnahmten Entgelten, abzüglich vieler steuerfreier Umsätze und ohne Anlagevermögen.
BMF, Fragen und Antworten zur E-Rechnung, Stand Oktober 2026: Privatkunden, Empfänger ohne Unternehmereigenschaft, Kleinbeträge bis 250 Euro brutto.
BFH vom 13.11.2025, V R 4/23: stellt die bisherige Behandlung von Mitgliedsbeiträgen infrage, entschieden für einen Sportverein.